银行合作数字货币怎么落地?四种模式与实操风险讲清楚
作者: admin
· 2026-10-03 · imtoken官方正版下载
· 阅读 1
银行合作数字货币怎么落地?四种模式与实操风险讲清楚
做了十五六年银行数字化,前两年跟了一个省行级数字货币合作项目。外人觉得就是签个文件的事,实际要改核心系统、重做清算风控,还得跟地方财政、支付机构、商户逐一对接。难点不在技术银行合作 数字货币,在各方利益对齐。
跑下来的合作模式主要有四种:大行直连央行系统的"直连模式";"大行+中小行"的分销模式,中小行当渠道;银行和第三方支付联合运营;纯代理模式,银行只管开户和钱包管理。选哪种,取决于行里技术底子和市场份额。
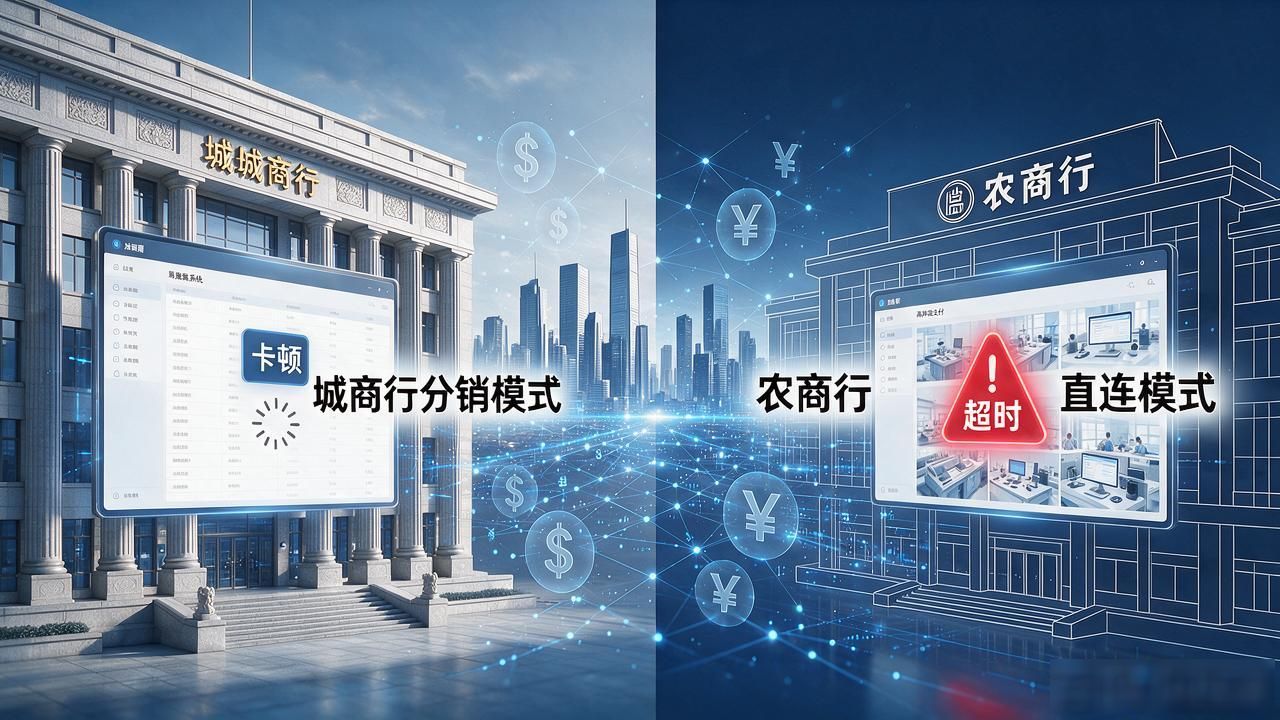
去年试点城市里,某城商行走分销模式后,商户钱包开通量三个月翻四倍,内部对账系统完全跟不上,人工核账占运营成本大头。另一家农商行选直连,底层扛不住高并发,大促当天超时率飙到12%,丢了不少商户。
最容易被忽视的不是网络安全,是合规边界模糊。数字货币跨境场景下,三方监管职责至今没理清。商户结算资金归集路径设计不当,容易触发反洗钱红线。不少银行风控直接套传统支付标准,没针对匿名性做调整。
给正在对接的银行几条实操建议:别一上来就追求全功能,先把小额支付跑通;提前跟央行锁定接口文档版本银行合作数字货币怎么落地?四种模式与实操风险讲清楚,避免反复返工;风控模块按数字货币分级匿名机制设计,别等上线再补。联调至少留八周缓冲,这个坑我们踩过。