数字货币量化策略回测系统:回测收益不等于实盘,怎么搭才靠谱
作者: admin
· 2026-09-24 · imtoken安卓版官网
· 阅读 65
数字货币量化策略回测系统:回测收益不等于实盘,怎么搭才靠谱
做了五年数字货币量化,踩过的坑最贵的一个就是:回测年化两百度,实盘亏到怀疑人生。这套回测系统的搭建我反复推了十几版,说几个真正影响结果的点。
最大的坑是过拟合。K线级别太细、参数调太多次,回测曲线漂亮得离谱,实盘直接打脸。我现在的规则:参数不超过六个,回测样本至少覆盖一个完整牛熊周期,留百分之三十样本外单独验证,绝不碰。
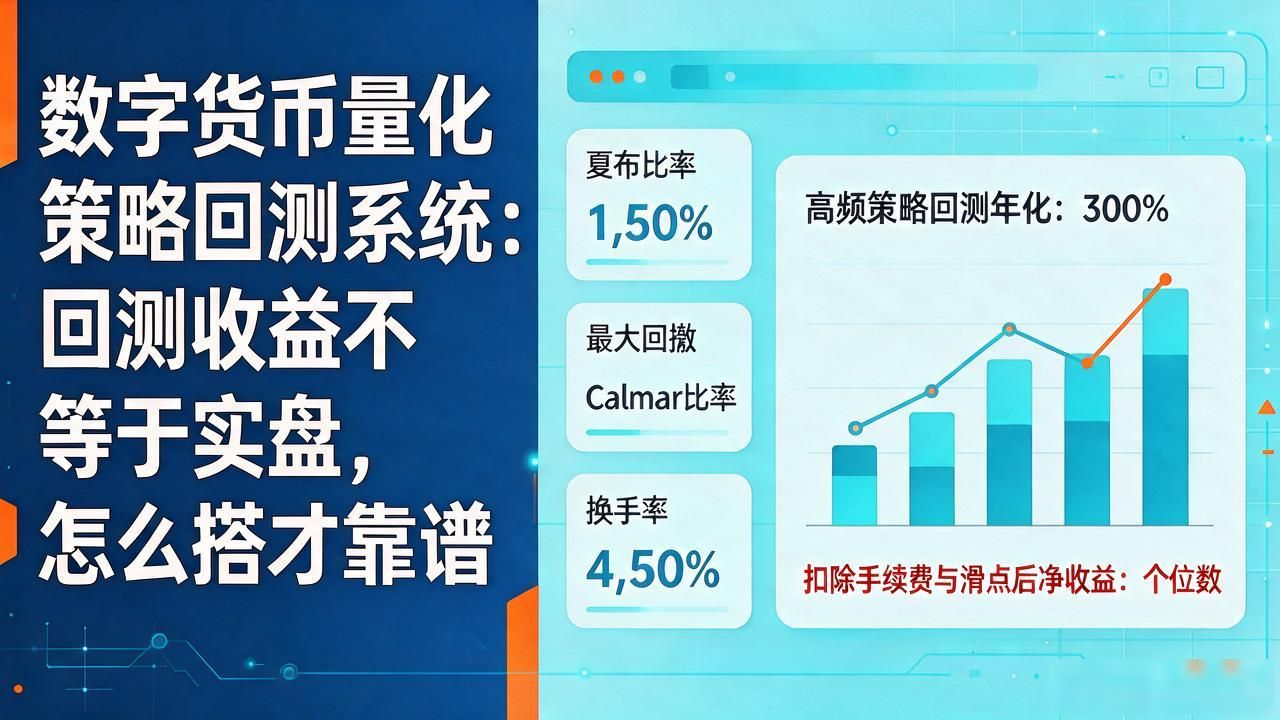
指标别只看夏普。数字货币24小时交易、周末不闭市,最大回撤和Calmar比比夏普更能反映真实风险。还有换手率,高频策略回测看着年化三百,一算手续费和滑点数字货币量化策略回测系统:回测收益不等于实盘,怎么搭才靠谱,净收益可能只剩个位数。
手续费和滑点必须按实际交易所数据填,别用理想值。我拿币安和欧易跑了同一套策略,滑点差异能拉出百分之十五的年化差距。回测里把每笔预估滑点算进去,哪怕保守估,也比实盘亏强。
结构上,数据层、策略层、执行层一定要解耦。数据用Parquet存,策略用Python写,回测引擎我选自研的event-driven框架,不直接套backtrader——币所API限频和深度数据,现成框架处理不了。你现在的回测数字货币量化策略回测系统,滑点到底怎么算的?
标签:
数字货币量化策略回测系统