央行数字货币DCIP落地,普通人钱包和支付到底有啥新变化?
作者: admin
· 2026-09-17 · imtoken安卓版官网
· 阅读 44
央行数字货币DCIP落地,普通人钱包和支付到底有啥新变化?
央行数字货币的DCIP体系正在快速完善,它不仅是技术的迭代,更是整个金融支付底层逻辑的重塑。对于关注资产安全与支付效率的我们来说,理解这套协议如何运作,是把握未来财富流转趋势的关键一步。它让数字货币从“展示品”变成了真正可日常使用的工具。
DCIP核心的账户体系设计,彻底改变了传统银行账号的依赖。用户通过数字钱包直接交互,资金流转不再受限于特定机构的内部清算,而是依托央行统一的基础设施。这种直连模式大幅降低了中介成本央行数字货币dcip,让每一笔小额支付的结算速度呈指数级提升,体验上就像发红包一样丝滑,但底层是国家级信用背书。
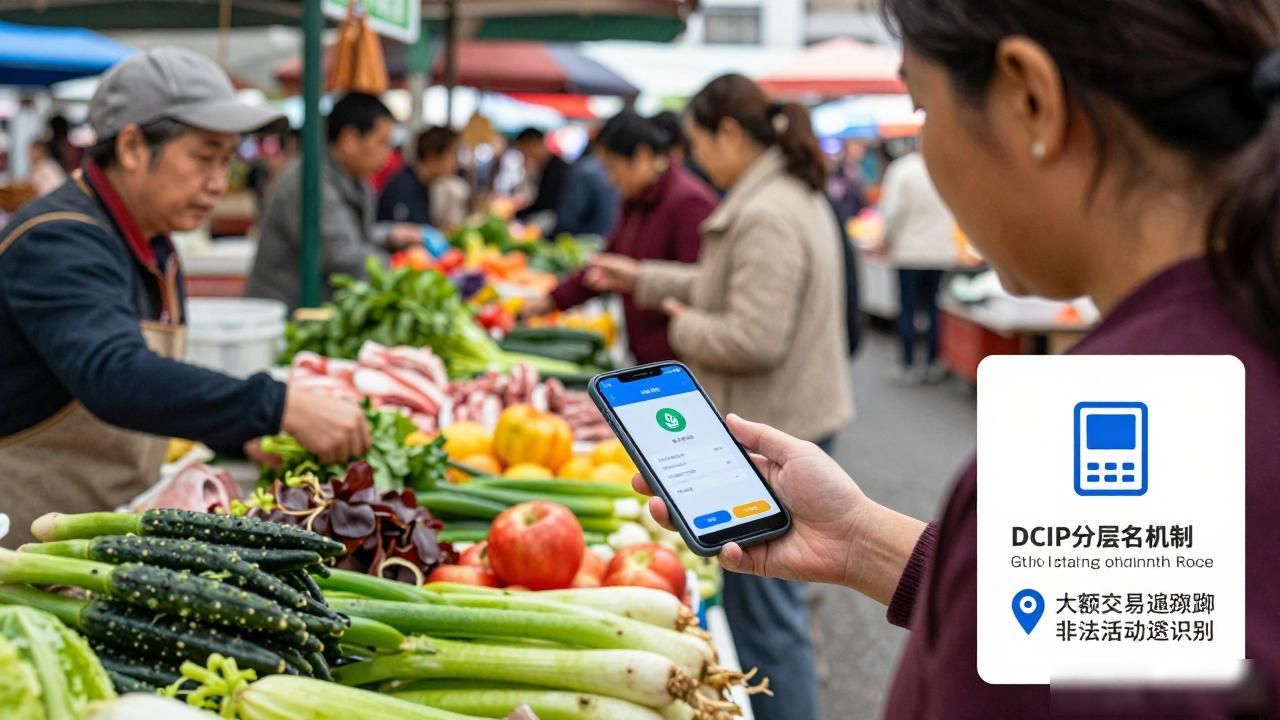
在隐私保护层面,DCIP采用了分层匿名机制,实现了“小额匿名、大额可溯”。我们在买菜、打车等日常消费中,交易记录不会频繁暴露个人敏感信息,保护了数据边界。但系统预留了监管接口,一旦涉及洗钱、恐怖融资等非法活动,央行能迅速穿透识别,兼顾了便捷与安全的双向需求。
对于商户和开发者,DCIP提供的开放API接口是大福音。智能合约功能允许在转账时自动执行约定条件,比如货款到账才发货,或者租金按期自动划扣。这种可编程性让金融业务场景无限延伸,减少了大量对账纠纷和人力审核成本,让商业流转变得更加精准和高效。
随着硬件钱包在高端场景的普及,离线支付能力也在突破网络限制。即使在无网环境下,两台支持NFC的设备碰一碰就能完成大额交易,且具备防篡改特性。这意味着在偏远地区、应急救灾或断网场景下央行数字货币DCIP落地,普通人钱包和支付到底有啥新变化?,支付系统依然稳健运行,极大增强了货币体系的韧性。
标签:
央行数字货币dcip